OPINI
Menjaga Ketahanan Perlindungan Sosial bagi Kelas Menengah


Oleh: M. Lucky Akbar*
Perlindungan sosial selama ini lebih sering dipahami sebagai instrumen negara untuk membantu masyarakat miskin dan kelompok rentan. Padahal, dalam struktur perekonomian modern, perlindungan sosial juga harus mampu menjaga ketahanan kelas menengah.
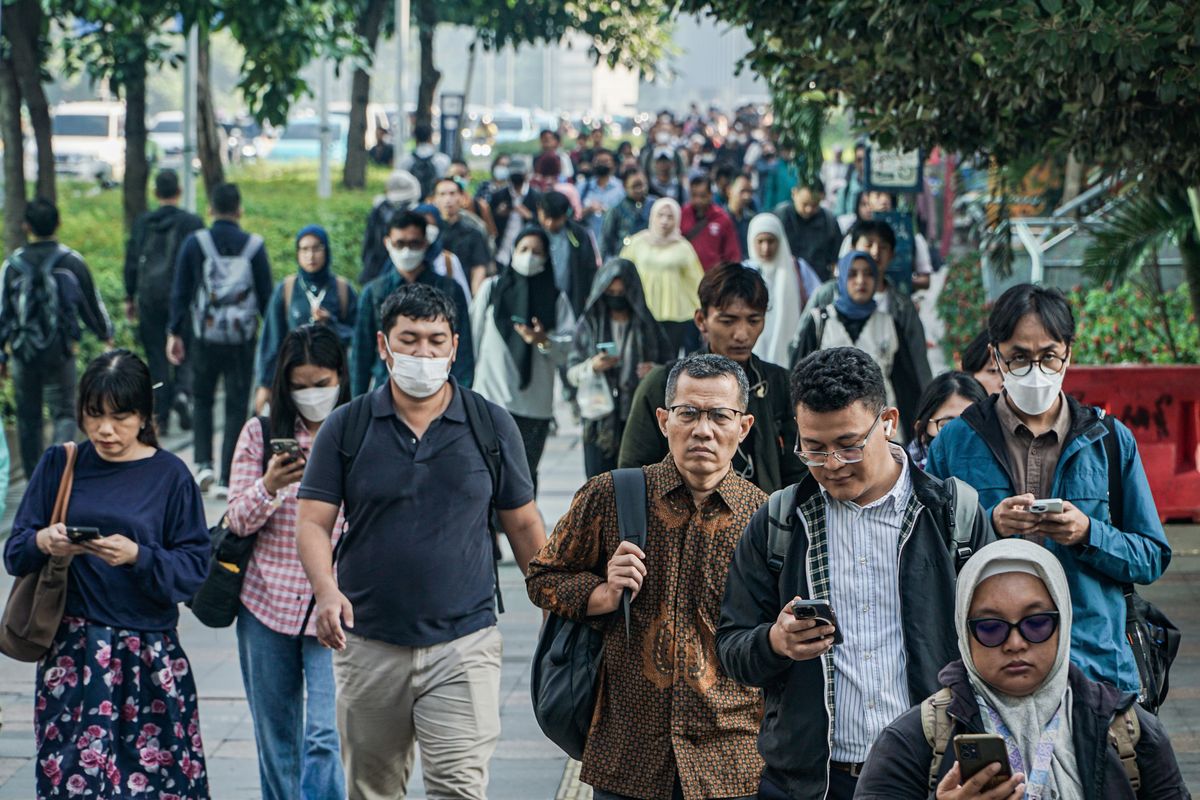
Kelompok tersebut memiliki posisi strategis karena menjadi penopang konsumsi rumah tangga, sumber penerimaan pajak, penggerak sektor jasa, serta salah satu fondasi pertumbuhan ekonomi nasional. Ketika daya beli kelas menengah melemah, dampaknya tidak hanya dirasakan oleh rumah tangga yang bersangkutan, tetapi juga menjalar ke aktivitas perdagangan, industri, investasi, dan penerimaan negara.
Persoalannya,Indonesia menghadapi tantangan yang semakin kompleks. Kenaikan biaya hidup, ketidakpastian pekerjaan, beban pembiayaan pendidikan dan kesehatan, serta terbatasnya pertumbuhan pendapatan riil dapat mendorong rumah tangga kelas menengah turun ke kelompok rentan. Kondisi inilah yang dikenal sebagai middle-income trap dalam konteks rumah tangga, atau jebakan kelas menengah, yakni situasi ketika seseorang telah keluar dari kemiskinan tetapi belum memiliki ketahanan ekonomi yang cukup untuk mempertahankan dan meningkatkan taraf hidupnya.
Oleh karena itu, esensi penataan perlindungan sosial tidak cukup hanya memperbesar anggaran bantuan. Pemerintah perlu mengubah pendekatannya dari sekadar perlindungan terhadap kemiskinan menjadi perlindungan terhadap risiko penurunan kesejahteraan, sekaligus memperkuat kemampuan masyarakat untuk naik kelas secara berkelanjutan.
Perluasan Cakupan
Komitmen fiskal pemerintah untuk perlindungan masyarakat pada 2026 sesungguhnya cukup besar. Berdasarkan publikasi Kementerian Keuangan mengenai arah kebijakan APBN 2026, anggaran perlindungan sosial mencapai Rp508,2 triliun. Anggaran tersebut diarahkan agar lebih tepat sasaran melalui pemanfaatan Data Tunggal Sosial Ekonomi Nasional (DTSEN) dan sinergi berbagai program untuk memutus rantai kemiskinan. Media Keuangan
Di dalam kerangka tersebut terdapat sejumlah program utama yang secara langsung menopang daya tahan rumah tangga. Alokasi Program Keluarga Harapan (PKH) mencapai Rp28,7 triliun, Kartu Sembako atau Bantuan Pangan Non-Tunai (BPNT) Rp43,8 triliun, serta Bantuan Iuran Penerima Bantuan Iuran Jaminan Kesehatan Nasional (PBI-JKN) Rp69 triliun. Dengan demikian, akumulasi ketiga program tersebut mencapai Rp141,5 triliun. Selain ketiga program itu, dukungan pemerintah juga hadir melalui bantuan pendidikan, subsidi energi, subsidi pupuk, bantuan perumahan, program pemberdayaan ekonomi, serta berbagai insentif fiskal.
Namun, ada persoalan mendasar yang perlu diperhatikan. Sebagian besar program bantuan sosial konvensional memang dirancang untuk masyarakat miskin dan kelompok rentan. Sementara itu, kelas menengah, khususnya kelompok menuju kelas menengah (aspiring middle class), sering kali tidak memenuhi kriteria penerima bantuan meskipun menghadapi tekanan pengeluaran yang semakin besar. Mereka memiliki pekerjaan dan pendapatan, tetapi belum tentu mempunyai tabungan, aset produktif, ataupun perlindungan yang cukup ketika kehilangan pekerjaan atau menghadapi guncangan ekonomi.
Di sinilah diperlukan perluasan perspektif perlindungan sosial. Pemerintah tidak harus mengubah seluruh bantuan sosial menjadi bantuan bagi kelas menengah, melainkan membangun kesinambungan perlindungan berdasarkan tingkat kerentanan ekonomi. Selain bantuan sosial, pemerintah juga menggunakan instrumen perpajakan untuk menjaga pendapatan yang dapat dibelanjakan (disposable income) masyarakat pekerja.
Salah satunya melalui fasilitas Pajak Penghasilan (PPh) Pasal 21 Ditanggung Pemerintah (DTP) tahun anggaran 2026 berdasarkan Peraturan Menteri Keuangan (PMK) Nomor 105 Tahun 2025. Fasilitas ini berlaku selama Januari–Desember 2026 dan menyasar pegawai dengan penghasilan bruto tetap dan teratur paling banyak Rp10 juta per bulan, sepanjang bekerja pada pemberi kerja di sektor usaha yang memenuhi kriteria, antara lain tekstil, pakaian jadi, alas kaki, furnitur, produk kulit, dan pariwisata.
Kebijakan ini memiliki dimensi perlindungan yang berbeda dengan bantuan tunai. Jika PKH dan Kartu Sembako menopang konsumsi kelompok berpenghasilan rendah, PPh Pasal 21 DTP mempertahankan penghasilan bersih pekerja formal agar tidak tergerus kewajiban pajak di tengah tekanan biaya hidup. Kebijakan ini sekaligus membantu sektor usaha padat karya mempertahankan tenaga kerja dan mengurangi risiko pemutusan hubungan kerja.
Dukungan lain yang tidak kalah penting adalah subsidi energi dan kompensasi yang pada APBN 2026 dialokasikan sebesar Rp381,3 triliun, serta subsidi nonenergi sebesar Rp108,8 triliun. Keduanya berpengaruh terhadap biaya hidup masyarakat dan biaya produksi dunia usaha. Di samping itu, terdapat alokasi program perumahan Rp47,8 triliun, pendidikan dan beasiswa melalui PIP, KIP Kuliah, serta beasiswa lainnya sebesar Rp63,8 triliun, dan program Makan Bergizi Gratis Rp335 triliun. Pemerintah juga mengalokasikan Rp83 triliun untuk Koperasi Desa/Kelurahan Merah Putih.
Gambaran pelaksanaan anggaran menunjukkan besarnya tantangan dalam memastikan manfaat tersebut benar-benar sampai kepada masyarakat. Publikasi APBN KiTa Oktober 2026 mencatat realisasi bantuan sosial hingga 30 September 2026 sebesar Rp115,8 triliun, sementara realisasi subsidi dan kompensasi mencapai Rp376,8 triliun.
Angka tersebut memperlihatkan besarnya dukungan fiskal yang sudah disalurkan, tetapi belum dengan sendirinya membuktikan bahwa kerentanan kelas menengah telah tertangani. Ukuran keberhasilan harus dilihat dari perubahan daya beli, kemampuan mempertahankan pekerjaan, pengeluaran rumah tangga untuk kebutuhan dasar, serta kemampuan masyarakat membangun kembali tabungan dan aset produktif.
Menghindari Jebakan
Urgensi penataan perlindungan sosial semakin terlihat jika memperhatikan perkembangan struktur sosial ekonomi Indonesia. Data BPS menunjukkan jumlah penduduk kelas menengah turun dari 57,33 juta orang atau 21,45 persen populasi pada 2019 menjadi 47,85 juta orang atau 17,13 persen pada 2024. Bahkan, berdasarkan pengolahan data BPS oleh Mandiri Institute, jumlah kelas menengah kembali berkurang menjadi 46,7 juta orang pada 2025. Pada saat yang sama, kelompok calon kelas menengah meningkat menjadi sekitar 142 juta orang.
Perkembangan tersebut mengandung pesan penting: Indonesia tidak hanya menghadapi persoalan bagaimana mengentaskan masyarakat miskin, tetapi juga bagaimana mencegah masyarakat yang sudah mencapai taraf hidup lebih baik kehilangan kemampuan ekonominya. Kelompok calon kelas menengah memiliki jumlah yang sangat besar dan berada pada posisi yang relatif mudah mengalami perubahan status ketika menghadapi guncangan pendapatan.
Lebih jauh, jebakan kelas menengah bukan sekadar persoalan rendahnya pendapatan. Persoalannya adalah ketidakmampuan meningkatkan produktivitas dan mengakumulasi aset meskipun rumah tangga telah bekerja dan menghasilkan pendapatan. Penghasilan habis untuk memenuhi kebutuhan rutin, sementara ruang untuk menabung, berinvestasi, meningkatkan kompetensi, atau membangun usaha semakin terbatas. Akibatnya, seseorang dapat terlihat sejahtera dari sisi pekerjaan dan konsumsi, tetapi sesungguhnya memiliki ketahanan ekonomi yang rapuh.
Karena itu, efektivitas perlindungan sosial harus dibangun melalui setidaknya tiga perubahan pendekatan. Pendekatan pertama melakukan pergeseran orientasi dari perlindungan berbasis status kemiskinan menjadi perlindungan berbasis risiko dan siklus kehidupan. Pemerintah perlu membangun mekanisme perlindungan adaptif yang memungkinkan masyarakat memperoleh bantuan sementara ketika menghadapi kehilangan pekerjaan, penurunan pendapatan, bencana, atau biaya kesehatan yang besar.
Pendekatan kedua, memperkuat perlindungan melalui kebijakan produktif. Perlindungan sosial tidak boleh berhenti pada menjaga kemampuan masyarakat untuk membeli kebutuhan hari ini. Untuk itu, pemerintah harus memastikan masyarakat mempunyai kesempatan meningkatkan pendapatan pada masa mendatang, sehingga program untuk meningkatkan investasi dan pemberdayaan masyarakat harus berjalan beriringan dalam aktivitas ekonomi di tengah tekanan fiskal.
Pendekatan ketiga adalah mengoptimalkan teknologi informasi dalam penataan perlindungan sosial. Pemanfaatan DTSEN harus diarahkan bukan sekadar sebagai basis penentuan penerima bantuan, melainkan sebagai fondasi pengelolaan risiko kesejahteraan masyarakat. Integrasi data kependudukan, ketenagakerjaan, perpajakan, jaminan sosial, pendidikan, dan bantuan pemerintah secara terukur dapat membantu mendeteksi perubahan kondisi rumah tangga lebih dini.
Pada akhirnya, penataan perlindungan sosial harus ditempatkan sebagai bagian dari strategi menjaga keberlanjutan pertumbuhan ekonomi nasional. Kelas menengah bukan hanya kelompok yang membutuhkan perlindungan, melainkan juga kelompok yang memberikan kontribusi besar terhadap konsumsi domestik, penerimaan perpajakan, investasi rumah tangga, dan penciptaan lapangan kerja. Jika daya tahan kelompok ini terus melemah, Indonesia berisiko menghadapi pertumbuhan ekonomi yang kehilangan salah satu mesin penggeraknya.
Karena itu, esensi perlindungan sosial ke depan bukan sekadar memastikan masyarakat tidak jatuh miskin, tetapi memastikan mereka yang telah keluar dari kemiskinan tidak kembali terperangkap dalam kerentanan ekonomi. Negara perlu hadir tidak hanya ketika masyarakat mengalami kesulitan, tetapi juga ketika mereka sedang berusaha mempertahankan dan meningkatkan kesejahteraannya.
*) Pemerhati dan dosen praktisi kebijakan publik
 Oleh
Editor:
BETHRIQ KINDY ARRAZY
BETHRIQ KINDY ARRAZY